B Rodrigues e Associados
Direito Bancário
Superendividamento
Dívidas que já não cabem na renda sem sacrificar despesas essenciais e os caminhos para reorganizá-las.
Rodrigues e AssociadosDireito Bancário
Financiamento, empréstimo consignado, cartão, renegociação, apreensão do veículo, dívidas que já não cabem no orçamento (superendividamento). Cada problema com banco tem regras e prazos próprios. Escolha abaixo o seu caso.
Advogado bancário para pessoas físicas e empresas. Atendimento presencial em Volta Redonda/RJ ou online.
WhatsApp do escritórioO escritório não se limita às cláusulas escritas do contrato, mas reconstrói, mês a mês, os valores apresentados pelo banco para verificar:
Exemplo: R$ 40.000 financiados em 48 parcelas a 1,80% ao mês resultam em parcelas de R$ 1.251,57. Se o banco cobra R$ 1.310, a taxa aplicada na prática é de 2,02% ao mês, e a diferença passa de R$ 2.800 ao fim do contrato.
Juros acima da média, sozinhos, não bastam para concluir que há abuso. A análise da taxa pondera a modalidade, o momento da contratação, as condições do contrato, os dados aplicáveis do Banco Central e o entendimento dos tribunais.
Antes de recomendar uma ação, o escritório confere se há cobranças indevidas e calcula os valores que poderiam ser discutidos. Também explica os custos do processo e o risco de o pedido ser negado.
Dúvidas
Pode, no empréstimo consignado, desde que haja autorização e o desconto respeite o limite da margem consignável. Desconto sem contrato, acima da margem ou de empréstimo que a pessoa não pediu pode ser contestado, e o valor pode ter de ser devolvido.
Pode, quando o carro é garantia do financiamento (alienação fiduciária) e o atraso foi comprovado por notificação. Na busca e apreensão pela Justiça, depois da apreensão a pessoa tem cinco dias corridos para pagar a dívida inteira, incluindo as parcelas que ainda iam vencer, e ter o carro de volta (art. 3º, §§ 1º e 2º, do Decreto-Lei 911/1969). Antes disso, dá para conferir a notificação, os valores cobrados e a possibilidade de acordo.
Na maioria dos casos, sim. A renegociação muda prazo, parcela ou encargos, e o que importa é conferir se o novo contrato não cobra mais do que o anterior, com juros sobre juros já vencidos ou tarifas embutidas. Quando o banco não negocia ou o conjunto das dívidas passou do que a renda suporta, entram a revisão ou o superendividamento.
Pode. Capital de giro, conta garantida, cédulas de crédito, garantias e aval podem ser revistos quando cobram mais do que o contrato permite. Em regra, a empresa não conta com o Código de Defesa do Consumidor, e a discussão se apoia no contrato e na lei civil.
Não. Estar em dia não impede revisar o contrato. Pessoas físicas podem questionar descontos, tarifas, seguros embutidos e juros de qualquer operação. Empresas e sócios também podem discutir capital de giro, contratos de crédito, garantias e aval, embora, em regra, sem a proteção do Código de Defesa do Consumidor (CDC).
É quando a pessoa, de boa-fé, não consegue pagar o conjunto das suas dívidas de consumo sem comprometer o mínimo necessário para viver (art. 54-A do Código de Defesa do Consumidor). Desde 2021, a lei permite reunir essas dívidas num plano de pagamento de até cinco anos, negociado com todos os credores ao mesmo tempo (art. 104-A), com o objetivo de reorganizar a vida financeira.
Não. A primeira conversa serve para entender o que aconteceu, dizer se há algo a fazer e qual o caminho. A contratação, se fizer sentido, vem depois, com a proposta de honorários.
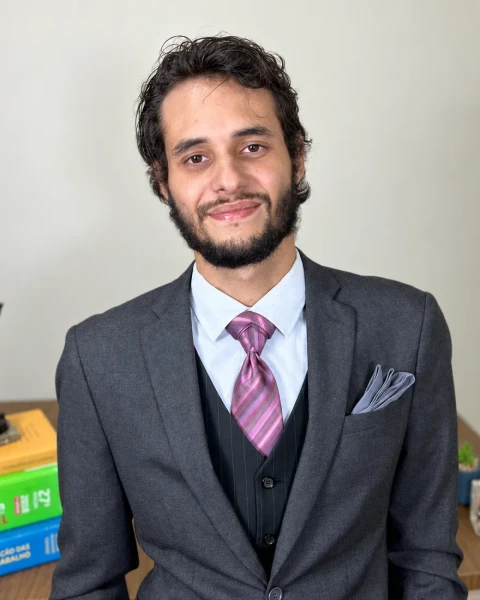
Quem assina esta página
Advogado bancário · OAB/RJ 237.036 · conferir no Cadastro Nacional
Graduação em Direito pelo Centro Universitário de Volta Redonda. Atuação em direito bancário: revisão de contratos e juros, superendividamento e defesa em busca e apreensão.
Rodrigues e Associados · Rua 18-B, 45, sala 101, Vila Santa Cecília, Volta Redonda/RJ
Página revisada em .
Direito Bancário
O escritório analisa o que aconteceu entre você e o banco e explica o que dá para fazer no seu caso.
Atendimento a clientes de Volta Redonda e região, além de todo o Brasil.